Guía para propietarios mayores de 65 años

Madrid · Calle de Serrano, 45
Edición 2026 · Herencia y amortización Página 06 de 08

Herencia y amortización en la hipoteca inversa

Una de las preguntas más frecuentes sobre la hipoteca inversa es qué ocurre con la deuda acumulada cuando fallece el titular. La respuesta depende del contrato, del límite de responsabilidad patrimonial y del valor de la vivienda en ese momento.

Aquí explicamos cómo se resuelve la operación, qué opciones tienen los herederos y cómo se calcula lo que finalmente se debe pagar.

Titular y sus herederos revisando juntos la documentación de la hipoteca en casa
Detalle de la mesa de un notario español con carpeta y pluma
Gestión de la deuda acumulada · Intereses · Límite de responsabilidad Edición 2026
Capítulo

Cómo crece la deuda acumulada

En una hipoteca inversa no pagas cuotas, pero los intereses se suman al capital prestado. La deuda acumulada crece con el tiempo, y lo hace más rápido si el tipo es variable o el préstamo se prolonga. Ese crecimiento determina cuánto habrá que devolver al final.

Por eso conviene pedir una proyección de la deuda antes de firmar. Una proyección razonable incluye el tipo aplicable, un escenario con tipos estables y otro al alza, y una estimación a varios horizontes de años, no solo al primer vencimiento. Cuanto más largo sea el horizonte, más pesa el interés compuesto dentro de lo que se deberá pagar.

Conviene también distinguir entre lo que la entidad te entrega hoy como capital y lo que la vivienda puede llegar a valer. Si los intereses crecen más rápido que el precio del inmueble, el margen entre ambas cifras se estrecha. Esa relación es la que conviene revisar cada año, no solo al firmar.
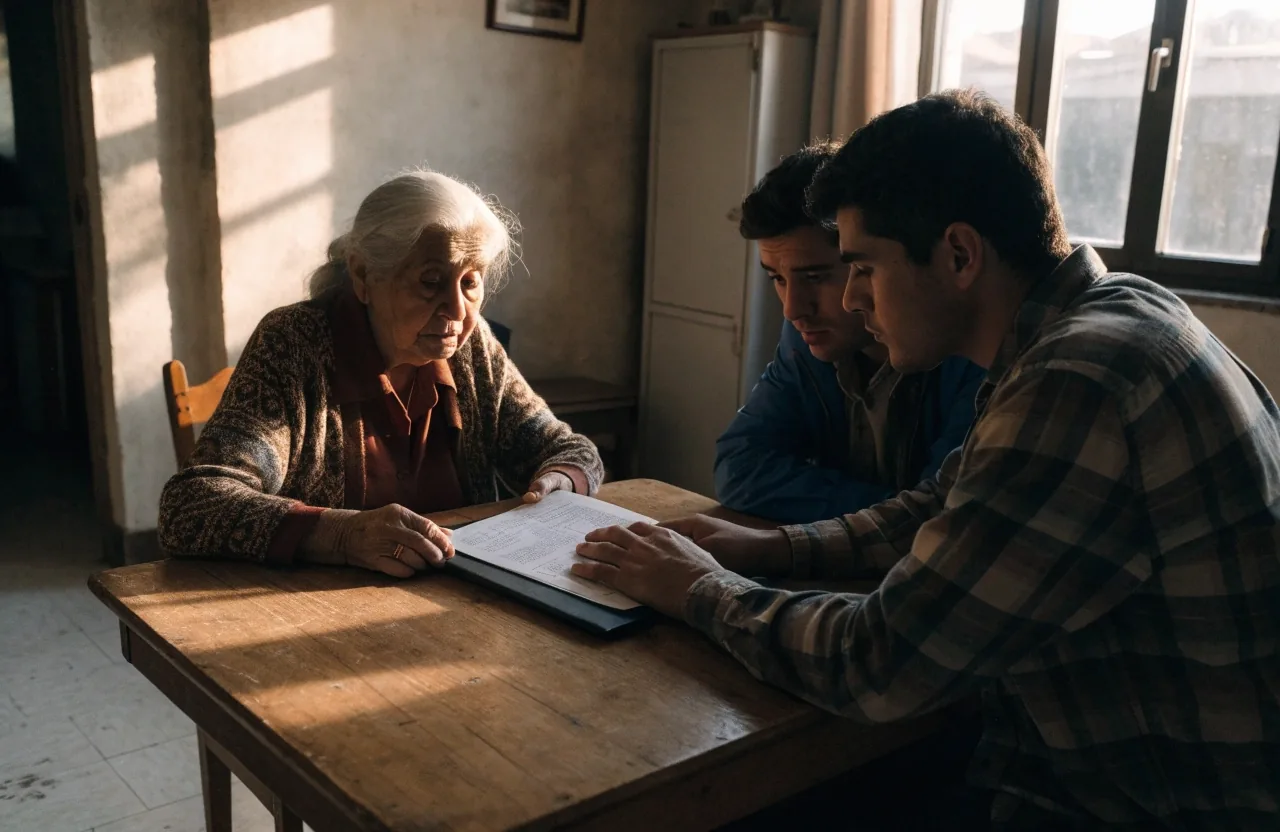
Un titular y su hijo revisando la proyección de deuda de la hipoteca inversa en casa

Pide siempre la proyección por escrito antes de firmar.
Ficha Deuda
Resolución de la operación

Qué ocurre al fallecer el titular

Al fallecer, la operación se resuelve. Los herederos pueden pagar la deuda y quedarse con la vivienda, venderla para saldarla o dejar que la entidad ejecute la garantía. La decisión depende del valor del inmueble y del importe adeudado. Los plazos y condiciones están fijados en el contrato.

Heredero paga

Pagar la deuda y quedarse con la casa

Los herederos deciden conservar el inmueble. Deben saldar lo que se adeuda y, a partir de ahí, la vivienda pasa a formar parte del caudal hereditario con normalidad. Es la vía que exige liquidez disponible, pero también la más sencilla desde el punto de vista personal.

Heredero vende

Vender la vivienda y repartir el remanente

Con la venta se salda primero la deuda pendiente y, si queda un remanente, se reparte entre los herederos según lo que indique el testamento o la ley aplicable. Los plazos y la forma de la venta los marca el contrato.

Heredero renuncia

Renunciar a la herencia si la deuda excede al bien

Si el importe adeudado supera el valor del inmueble y el contrato no limita la responsabilidad al bien, renunciar a la herencia puede ser la opción menos gravosa. Es una decisión formal y suele requerirse asesoramiento antes de presentarla.

Cláusula clave

El límite de responsabilidad patrimonial

Este es uno de los puntos clave de todo contrato de hipoteca inversa. Si el valor de la vivienda no cubre toda la deuda acumulada, el límite de responsabilidad patrimonial determina si los herederos deben responder con otros bienes.

Algunas entidades limitan la deuda al valor del inmueble y otras no. Conviene leer esa cláusula con detalle antes de firmar, y comparar cómo la redacta cada entidad. La diferencia suele decidir el nivel de riesgo real que asumen los herederos.

Deuda limitada al valor del inmueble

Si al vender la vivienda el precio no alcanza a cubrir la deuda, la entidad no reclama el resto a los herederos. Es la variante que reduce el riesgo.

Cláusula a favor del heredero
Deuda sin límite declarado

El contrato no limita la responsabilidad al valor del bien. Los herederos pueden tener que responder con otros bienes personales si aceptan la herencia sin reservas.

Requiere revisión jurídica
Cláusula no especificada en el borrador

Si la cláusula aparece en el contrato definitivo pero no en el borrador previo, conviene pedir la redacción exacta antes de firmar y validarla con un abogado.

Punto a aclarar

Marqué con la cancelación abierta la variante más protectora para el heredero y con el punto verde la que exige revisión jurídica. La línea discontinua reserva el caso en el que la cláusula todavía no está cerrada y hay que pedir su redacción exacta antes de firmar.

Amortización y planificación

Reducir la deuda antes de que llegue la sucesión

Si en algún momento quieres reducir la deuda, puedes plantearte amortizar parte del préstamo. Algunas entidades lo permiten con condiciones específicas y comisiones asociadas. Amortizar reduce los intereses futuros, pero exige liquidez disponible.

Para valorarlo bien, compara lo que pagarías si no amortizas con lo que devolverías si adelantas capital hoy: la diferencia es el ahorro real. Conviene revisar el contrato para saber si existen comisiones, cuál es el importe mínimo admisible y en qué momento del año se puede solicitar.

La amortización anticipada también afecta a cómo se reparte la herencia cuando hay varios herederos: un titular que reduce la deuda deja un margen mayor para que la casa se conserve. Si hay un cónyuge superviviente, revisar la interacción con el régimen matrimonial forma parte de la misma conversación.

Salón de un piso español al atardecer, con luz de lámpara y documentos sobre la mesa
Antes de decidir

Planificar la herencia desde el principio

Hablar con los herederos antes de contratar evita conflictos posteriores. Conviene explicarles cómo funciona la operación y qué opciones tendrán. También ayuda dejar por escrito las condiciones del contrato y las proyecciones de deuda.

Fiscalidad

La fiscalidad de la herencia depende de tu comunidad autónoma

Fachada de un edificio español al atardecer con una ventana encendida

En el momento de la sucesión entran en juego los tributos sucesorios según la comunidad autónoma. El valor del inmueble y la deuda pendiente afectan a la base sobre la que se calcula. La normativa autonómica introduce diferencias importantes entre regiones.

El punto de partida suele ser el valor declarado del inmueble y la deuda que sigue viva. La deuda no se resta automáticamente: hay que documentarla y, según la comunidad, presentarla de una manera u otra para que compute en la base. Por eso conviene preparar los justificantes junto al resto de la documentación hereditaria.

Es un terreno donde conviene asesorarse antes de que se produzca el fallecimiento, no después. Un asesor fiscal de tu comunidad puede indicarte qué bonificaciones aplican, qué plazos manejas y qué documentación tienes que reunir para que la deuda se reconozca correctamente.

Antes de firmar cualquier contrato de hipoteca inversa, ten claro qué comunidad autónoma va a aplicar los tributos sucesorios, porque ahí es donde se calcula el impacto real que tendrá la deuda pendiente. Si tienes previsto cambiar de residencia, ese cambio también puede afectar a la fiscalidad aplicable.

Cuándo puede no ser la mejor opción

Si tu objetivo principal es dejar la vivienda libre de cargas a los herederos, la hipoteca inversa puede no ser la fórmula adecuada. En ese caso, otras alternativas como la venta directa o no hacer nada pueden ser más coherentes.

La hipoteca inversa tiene sentido cuando la prioridad es la liquidez durante la jubilación. Definir esa prioridad es el punto de partida: no es lo mismo necesitar ingresos hoy que querer preservar el patrimonio para la siguiente generación. La respuesta honesta a esa pregunta decide si merece la pena seguir explorando esta vía o mirar otras.

Las tres vías que se plantean los herederos

Cada camino tiene consecuencias fiscales distintas. La decisión debe tomarse con información completa y, si es necesario, con asesoramiento. Estas son las tres opciones más habituales cuando llega el momento.

Pagar la deuda

Se salda el importe adeudado con recursos propios y la casa se conserva en la familia. Suele ser la opción que exige más liquidez inmediata pero genera menos fricción fiscal, porque el inmueble no se transmite a un tercero.

Vender la vivienda

Se vende el inmueble, se salda la deuda y el remanente se reparte entre los herederos. La operación depende del mercado en ese momento y del tiempo que se tarde en cerrar la venta.

Renunciar a la herencia

Se renuncia formalmente a la herencia si el importe adeudado supera el valor del bien y el contrato no limita la responsabilidad. La renuncia debe presentarse en plazo y con las formalidades exigidas.

Preguntas frecuentes

¿Los herederos tienen que pagar la deuda de una hipoteca inversa?

Pueden pagarla y conservar la vivienda, venderla para saldarla o renunciar a la herencia. La respuesta depende del contrato y del límite de responsabilidad patrimonial.

¿Qué pasa si la deuda supera el valor de la vivienda?

Depende de lo que recoja el contrato. Si existe un límite de responsabilidad patrimonial, los herederos no responden con otros bienes. Si no existe, la deuda puede reclamarse íntegramente.

¿Se puede amortizar la hipoteca inversa antes del fallecimiento?

Algunas entidades permiten la amortización anticipada, con condiciones y posibles comisiones. Conviene revisar el contrato para conocer las reglas aplicables a tu caso.

Sigue leyendo antes de decidir

La herencia es una pieza de un puzzle mayor. Si quieres comparar opciones, entender los costes o hablar con nosotros, hay tres rutas claras desde aquí.

Costes y fiscalidad

Repasa qué comisiones y tributos entran en juego, y cómo se reflejan en la base sobre la que calculas la herencia.

Ver costes y fiscalidad
Alternativas

Nuda propiedad y renta vitalicia son dos vías diferentes que también permiten obtener liquidez sin vender la casa.

Leer alternativas
Contacto

Si tienes dudas sobre tu caso concreto o sobre la cláusula de responsabilidad de tu contrato, escríbenos.

Contactar con dudas
2026
Hipoteca Inversa España Guía editorial sobre la hipoteca inversa en España